Blik – co to jest i jak działa?
BLIK to polski system płatności mobilnych, który pozwala płacić za zakupy, wypłacać gotówkę z bankomatu i wysyłać pieniądze na numer telefonu bez używania fizycznej karty. Potrzebujesz tylko smartfona z aplikacją bankową.
Co to jest BLIK?
BLIK jest standardem płatności mobilnych stworzonym przez polskie banki. Za rozwój systemu odpowiada Polski Standard Płatności (PSP). Usługa działa bezpośrednio w aplikacji bankowej, więc do większości transakcji nie potrzebujesz karty ani portfela.
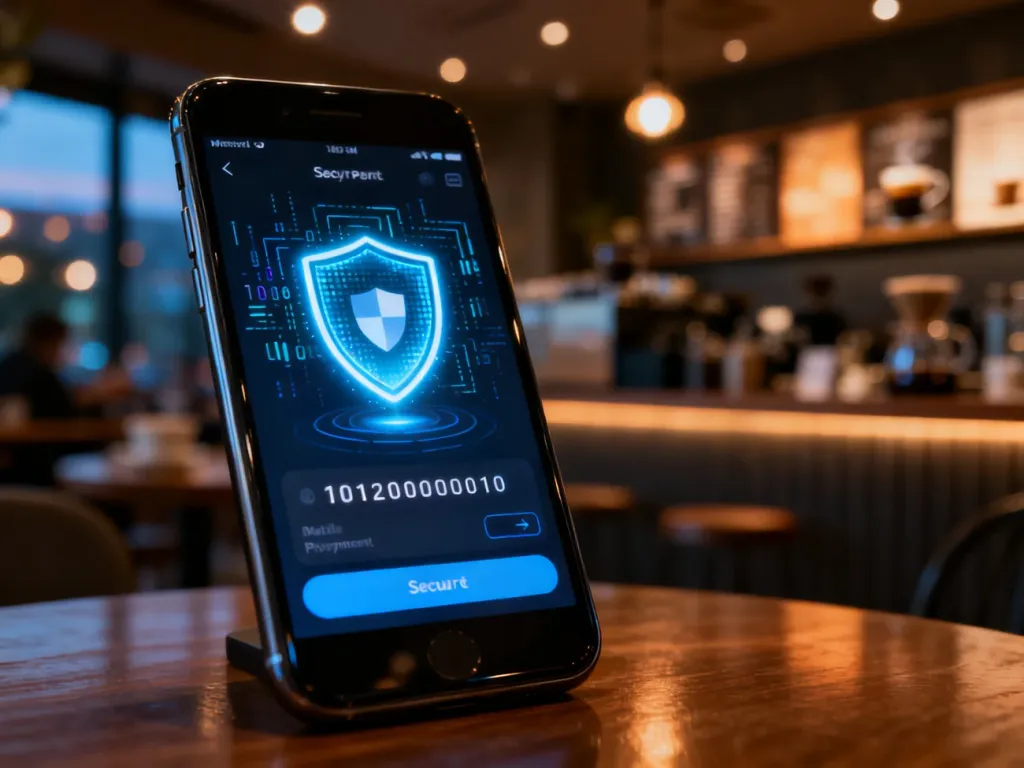
Podstawą płatności jest jednorazowy, 6-cyfrowy kod BLIK generowany w aplikacji. Rozwiązanie jest dostępne w większości dużych banków działających w Polsce, choć zakres funkcji może zależeć od konkretnej instytucji.
Jak działa płatność BLIK?
Do płatności kodem potrzebujesz telefonu z dostępem do internetu, aktywnej aplikacji bankowej oraz możliwości zatwierdzania transakcji. Kod jest ważny przez 2 minuty. Po tym czasie wygasa i trzeba wygenerować nowy.
Typowa płatność BLIK przebiega w kilku krokach:
- Otwórz aplikację mobilną swojego banku i wybierz funkcję BLIK.
- Wygeneruj 6-cyfrowy kod.
- Wpisz kod na stronie sklepu, w terminalu płatniczym albo w bankomacie.
- Sprawdź szczegóły transakcji wyświetlone w aplikacji i potwierdź ją PIN-em, odciskiem palca lub inną metodą autoryzacji.
Sam kod rozpoczyna transakcję, ale jej nie kończy. Ostateczne zatwierdzenie w aplikacji bankowej jest osobnym zabezpieczeniem. W niektórych bankach dostępne są też płatności zbliżeniowe BLIK, które wykorzystują technologię NFC i nie wymagają wpisywania kodu.
Co można zrobić za pomocą BLIKA?
System obejmuje kilka rodzajów codziennych operacji:
- Płatności online – zapłacisz za zakupy lub usługi w sklepie internetowym, wybierając BLIK i wpisując kod.
- Płatności w sklepach stacjonarnych – podasz kod na terminalu albo użyjesz płatności zbliżeniowej, jeśli bank i telefon ją obsługują.
- Wypłaty i wpłaty gotówki – w wybranych bankomatach lub wpłatomatach wykonasz operację bez karty, korzystając z kodu i aplikacji.
- Przelewy na telefon – wyślesz pieniądze na numer telefonu odbiorcy, bez wpisywania jego numeru rachunku. Przelew BLIK na telefon jest zwykle realizowany natychmiast, także między klientami różnych banków.
Przy przelewie na telefon dokładnie sprawdź numer i nazwę odbiorcy przed zatwierdzeniem. Pieniądze trafiają na konto bardzo szybko, dlatego pomyłkę trudno później odwrócić. Dostępność poszczególnych funkcji, limity i ewentualne opłaty określa bank.
Czy BLIK jest bezpieczny?
BLIK wykorzystuje kilka mechanizmów ochronnych. Kod jest jednorazowy i krótko ważny, a transakcję trzeba zwykle zaakceptować w aplikacji bankowej. Sprzedawcy nie przekazujesz numeru karty, daty jej ważności ani kodu zabezpieczającego.
Najważniejsze zasady bezpieczeństwa są następujące:
- Jednorazowość kodu – po użyciu kod przestaje działać, a po 2 minutach wygasa.
- Autoryzacja mobilna – płatność potwierdzasz w aplikacji PIN-em lub biometrią.
- Kontrola szczegółów – przed zatwierdzeniem sprawdź kwotę, odbiorcę i nazwę punktu płatności.
- Brak danych karty – podczas standardowej płatności nie podajesz numeru karty ani innych danych karty.
Nigdy nie przekazuj kodu BLIK osobie, która prosi o niego w wiadomości lub rozmowie telefonicznej. Kod służy do rozpoczęcia konkretnej transakcji. Jeśli zauważysz nieautoryzowaną operację, skontaktuj się z bankiem.
BLIK jest więc mobilnym zamiennikiem wielu płatności kartą. Do codziennego korzystania wystarczą aplikacja bankowa i telefon, a kod, autoryzacja oraz możliwość sprawdzenia transakcji w aplikacji ograniczają ryzyko nieuprawnionego użycia.