Tap to cash – jak działa ta funkcja i czy warto z niej korzystać?
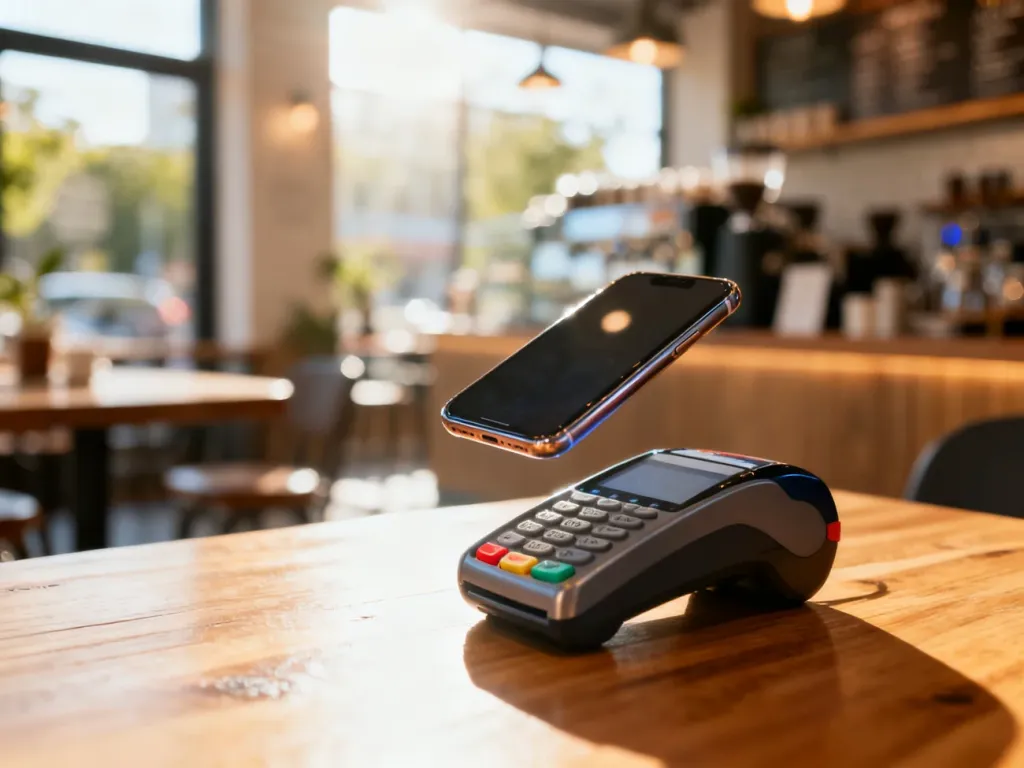
„Tap to cash” to potoczne określenie technologii, która zamienia smartfon w terminal płatniczy. Na Androidzie najczęściej działa jako SoftPOS, a na iPhonie jako Apple Tap to Pay. Telefon korzysta z modułu NFC oraz aplikacji zewnętrznego dostawcy płatności, dlatego nie jest to samodzielna, wbudowana usługa bankowa.
Czym jest „Tap to cash”?
W praktyce pod tą nazwą kryje się przyjmowanie płatności zbliżeniowych bez dodatkowego terminala. Przedsiębiorca wpisuje kwotę w aplikacji, a klient przykłada do jego telefonu kartę, smartfon lub zegarek z portfelem cyfrowym.
Na urządzeniach z Androidem rozwiązanie określa się zwykle jako SoftPOS, Tap to Phone lub płatności na telefonie. W przypadku iPhone’a stosowana jest nazwa Apple Tap to Pay. Cel pozostaje taki sam: smartfon sprzedawcy pełni funkcję czytnika płatniczego.
Do działania potrzebne są kompatybilny telefon z NFC, aplikacja wybranego operatora oraz aktywne konto rozliczeniowe dla firmy. Dostawca usługi łączy aplikację z systemem płatniczym i bankiem, a także rozlicza transakcje według własnego cennika.
Jak działa płatność telefonem?
Moduł NFC umożliwia bezprzewodową komunikację na krótką odległość. To on odczytuje sygnał zbliżonej karty lub urządzenia klienta. Telefon sprzedawcy nie działa jednak samodzielnie. Aplikacja operatora obsługuje kwotę, autoryzację i przekazanie informacji do systemu płatniczego.
Przepływ transakcji wygląda następująco: klient przykłada kartę, telefon lub zegarek do smartfona sprzedawcy, moduł NFC odczytuje dane potrzebne do płatności, a aplikacja operatora przekazuje transakcję do autoryzacji. Po jej zatwierdzeniu środki trafiają na rachunek przedsiębiorcy zgodnie z warunkami usługi.
iPhone z Apple Tap to Pay może przyjąć płatność również od osoby korzystającej z Androida lub zegarka z Wear OS. Liczy się zgodność urządzenia klienta z płatnościami zbliżeniowymi, a nie jego system operacyjny.
Wymagania sprzętowe i dostępność funkcji zależą od operatora oraz modelu telefonu. Przed rejestracją trzeba sprawdzić, czy urządzenie ma NFC, aktualny system i jest obsługiwane przez wybraną aplikację.
Jak wdrożyć SoftPOS lub Tap to Pay?
Konfiguracja przebiega zwykle podobnie, choć nazwy opcji mogą różnić się między dostawcami:
- Wybierz operatora płatności – porównaj prowizje, ewentualny abonament, czas wypłaty środków oraz wymagania dotyczące telefonu.
- Pobierz aplikację – zainstaluj aplikację dostawcy z oficjalnego sklepu Google Play lub App Store. W Polsce takie rozwiązania oferują różni operatorzy, między innymi eService, Polskie ePłatności, Worldline, SumUp, myPOS czy wybrani dostawcy usług dla iPhone’a.
- Zarejestruj firmę – załóż konto przedsiębiorcy albo zaloguj się do już istniejącego. Operator zwykle poprosi o dane firmy i rachunku rozliczeniowego.
- Przejdź weryfikację – przygotuj informacje wymagane do potwierdzenia tożsamości oraz działalności. Bez pozytywnej weryfikacji przyjmowanie płatności może być niemożliwe.
- Aktywuj funkcję płatności – w aplikacji włącz SoftPOS lub Tap to Pay i nadaj wymagane uprawnienia. Telefon musi mieć aktywny moduł NFC oraz blokadę ekranu, jeśli wymaga tego dostawca.
- Przyjmij pierwszą płatność – wpisz kwotę, wybierz opcję płatności zbliżeniowej i poproś klienta o przyłożenie karty albo urządzenia do wskazanego miejsca na telefonie.
Niektóre transakcje mogą wymagać podania PIN-u na ekranie smartfona sprzedawcy. Dokładny sposób obsługi zależy od aplikacji, operatora i wartości płatności.
Czy płatności na telefonie są bezpieczne?
Bezpieczeństwo opiera się między innymi na tokenizacji. Oznacza to, że rzeczywisty numer karty nie musi być przekazywany sprzedawcy ani przechowywany w pamięci telefonu. Przedsiębiorca otrzymuje potwierdzenie transakcji, ale nie uzyskuje dostępu do pełnych danych karty klienta.
Przy wprowadzaniu PIN-u aplikacja płatnicza powinna ograniczać możliwość wykonania zrzutu lub nagrania ekranu. Smartfon warto zabezpieczyć kodem, biometrią i aktualnym systemem. Należy też instalować aplikacje wyłącznie z oficjalnych sklepów oraz korzystać z konta operatora chronionego silnym hasłem.
Telefon nie zapisuje numeru karty klienta jako zwykłego tekstu. Nie oznacza to jednak, że można ignorować bezpieczeństwo urządzenia. Utrata odblokowanego smartfona, instalowanie nieznanych aplikacji lub udostępnianie danych logowania zwiększają ryzyko nadużyć.
Dla kogo to rozwiązanie?
Telefon jako terminal sprawdza się zwłaszcza tam, gdzie sprzedaż odbywa się poza stałym punktem albo liczba transakcji nie uzasadnia dzierżawy tradycyjnego urządzenia. Najczęściej korzystają z niego:
- kurierzy, dostawcy i inni mobilni usługodawcy
- fryzjerzy, kosmetyczki i trenerzy personalni
- food trucki, małe kawiarnie oraz stoiska gastronomiczne
- sprzedawcy na targach, wydarzeniach i sezonowych punktach
- małe firmy, które chcą przyjmować płatności bez osobnego terminala
Największą zaletą jest mobilność i brak konieczności używania dodatkowego czytnika. Trzeba jednak mieć kompatybilny smartfon, dostęp do internetu oraz zaakceptować prowizję lub abonament ustalony przez operatora.
| Cecha | Tradycyjny terminal | Telefon z SoftPOS lub Tap to Pay |
|---|---|---|
| Koszt sprzętu | Możliwa dzierżawa lub zakup urządzenia | Brak osobnego terminala, potrzebny kompatybilny telefon |
| Mobilność | Zależna od modelu i zasilania terminala | Wysoka, ponieważ urządzenie jest stale przy sprzedawcy |
| Wdrożenie | Wymaga zamówienia i konfiguracji terminala | Odbywa się przez aplikację i weryfikację firmy |
| Wymagania | Terminal oraz usługa operatora | Smartfon z NFC, aplikacja i konto u dostawcy płatności |
Dla przedsiębiorcy pracującego mobilnie „Tap to cash”, czyli SoftPOS lub Tap to Pay, może być wygodnym sposobem na rozpoczęcie przyjmowania płatności kartą. Przed wyborem usługi sprawdź przede wszystkim zgodność telefonu, zasady weryfikacji oraz łączny koszt prowizji.>